Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 11
1. 핵심 뉴스 요약
-
📊 골드만삭스, 샌디스크($SNDK) 매수 의견·목표주가 $2,200
인베스터 데이에서 FY28~30 연평균 매출성장률 10%대 중후반, GPM 80%/OPM 75% 가이던스 제시. 평균 4년 NBM(신규비즈니스모델) 장기계약으로 최저가 보증 시에도 GPM 80% 유지, TCV 약 940억 달러 확보. FCF 100% 주주환원(자사주매입 155억 달러 여력) 및 HBF(고대역폭 플래시)·KV Cache를 AI 추론 시대 게임체인저로 제시. -
💬 Peter Diamandis·Elon Musk: “병목은 메모리(memory)”
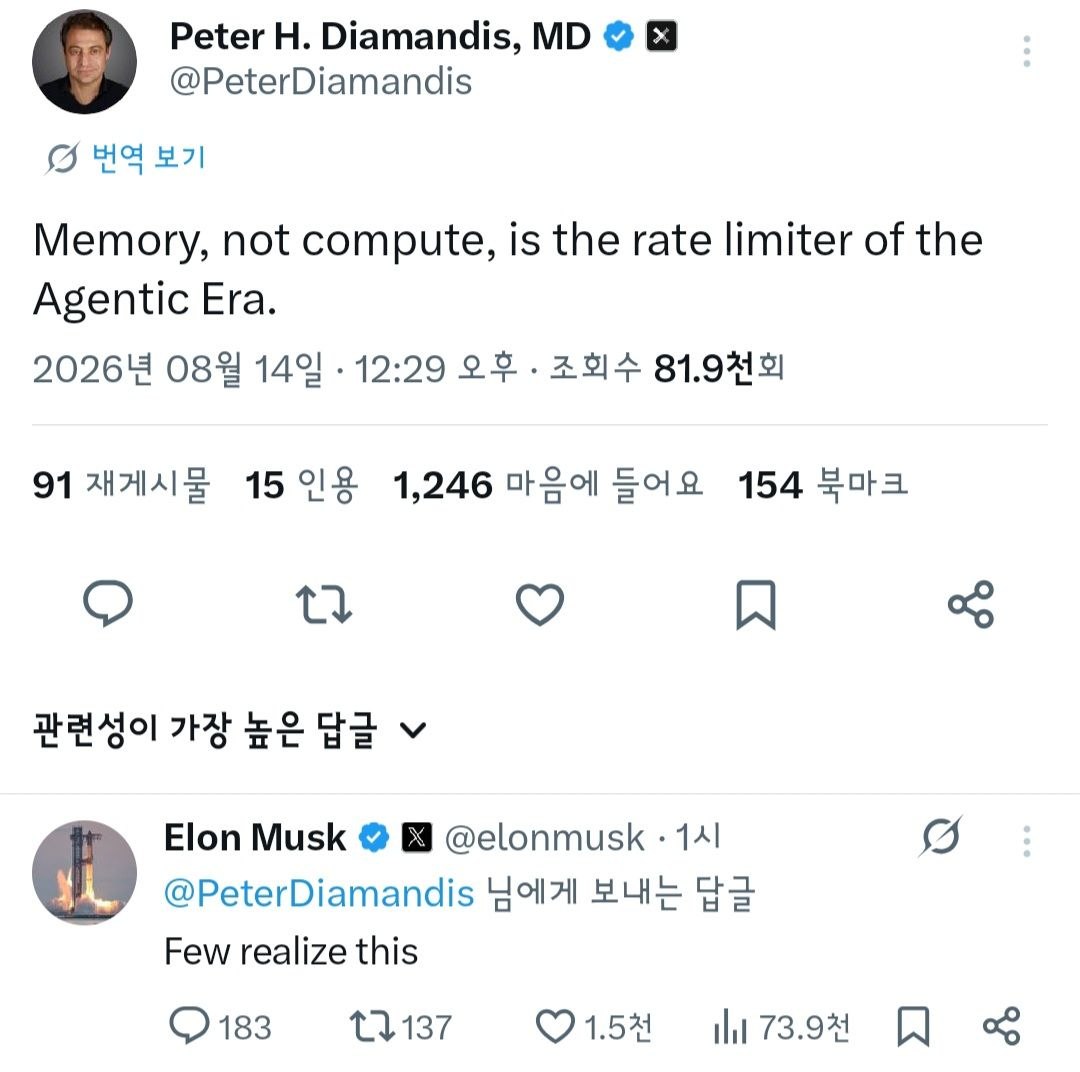
피터 디아만디스가 “에이전틱 AI 시대의 속도 제한 요인은 연산이 아닌 메모리”라고 언급하자 일론 머스크가 “이를 아는 사람이 거의 없다”고 답글. -
📈 티에스이(A131290) 2026년 2분기 잠정실적, 컨센서스 대폭 상회
매출 1,888억원(예상 1,463억, +29.0%), 영업익 525억원(예상 426억, +23.2%), 순이익 424억원. 2025년 2분기 대비 영업익이 약 11배 증가하는 등 뚜렷한 실적 개선 추세. -
📊 JP모건, 샌디스크($SNDK) 비중확대(OW)로 커버리지 재개, 목표주가 $2,250
NAND 시장 TAM이 CY25 700억 달러 → CY26 3,000억+ 달러 → CY27 5,000억 달러로 급팽창 전망. 신제품 ‘BiCS10’(332단 2Tb QLC) 샘플링 조기 진행, 웨이퍼당 비트 생산성 CAGR 27% 전망. CY27 EPS 추정치 $250 제시. -
📈 Citi, 네비우스($NBIS) 목표주가 $278→$324 상향, 매수 유지
실적 발표 후 추정치 상향. 강한 AI 수요 속 설비 증설을 뒷받침하는 탄탄한 수주 잔고(Backlog) 확인. -
📈 뉴 스트리트, 마이크론($MU) 투자의견 중립→매수 상향, 목표주가 $1,250
매출원가 대비 주가 기준 여전히 매력적 밸류에이션. 2030년 현금 6,000억 달러+, 연간 FCF 1,500억 달러+ 전망하며 시총이 현재 약 1조 달러에서 2조~3조 달러로 확대될 가능성 제시. -
🚀 앤트로픽 2분기 매출 115억 달러 돌파, 전년 대비 14배 급증
블룸버그 입수 문서 기준 전분기(47억 3,000만 달러) 대비 2배 이상 증가, 조정 영업이익 흑자 달성. 3개월 전 WSJ가 보도한 내부 전망($10.9B)조차 5.5% 상회하는 서프라이즈. -
📊 BofA: SNDK 모델 적용 시 마이크론 2030년 EPS 컨센서스 대비 +73% 상방 가능
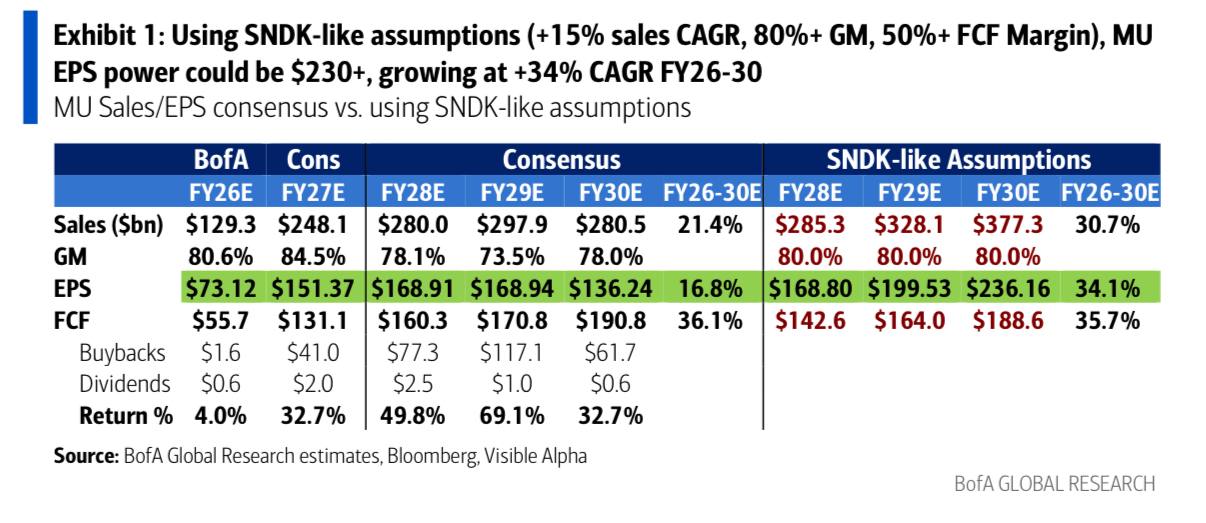
연 매출성장률 15%+, GM 80%, FCF마진 50%+ 전제. SNDK 모델 적용 시 FY30E 매출 $3,773억(컨센서스 $2,805억), EPS $236.16(컨센서스 $136.24)으로 사이클성 대신 지속 성장 궤적 제시. 현재 PER 6~7배에서 AI 인프라 수혜주 수준인 12~15배로 리레이팅 가능성 언급. -
💰 엔비디아, 약 210억 달러 규모 스페이스X 지분 공개
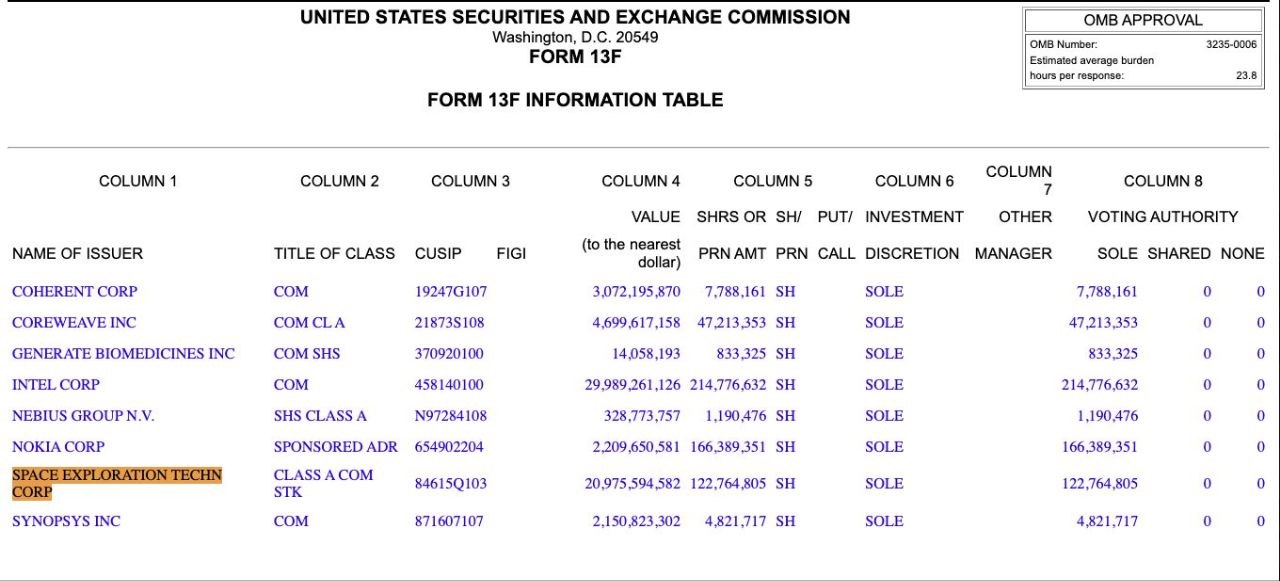
SEC 공시 기준 스페이스X 클래스A 보통주 1억 2,280만 주(약 28조 원) 보유 확인. -
📋 Situational Awareness(레오폴드 아셴브레너) 2분기 13F 공개
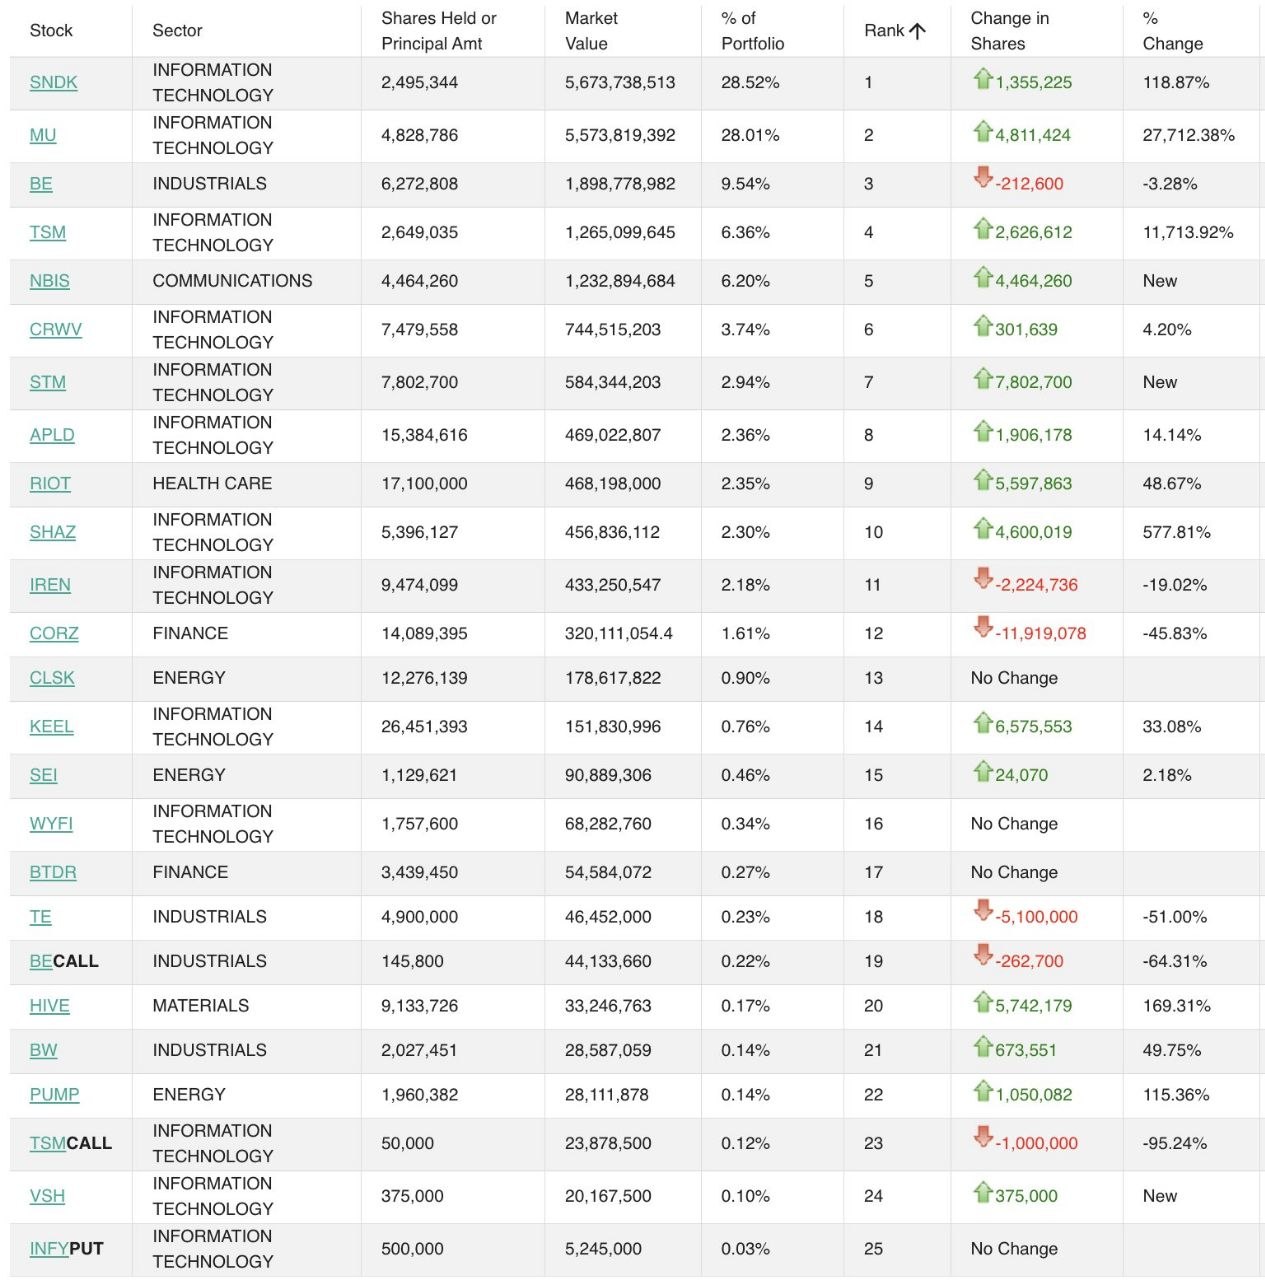
상위 보유 종목: $SNDK(28.52%), $MU(28.01%), $BE(9.54%), $TSM(6.36%), $NBIS(6.20%). 주요 매수: $MU, $SNDK, $TSM, $NBIS, $STM. 주요 매도(풋 매수): $SMH, $NVDA, $ORCL, $AVGO, $AMD. 신규 편입: $NBIS, $STM, $VSH, $CBRS. -
⚠️ WSJ: 미국 정부, 애플에 중국산 메모리 칩 구매 자제 촉구
하워드 러트닉 상무장관이 AI발 칩 공급난 속 대안 모색을 요구, 공급망 지정학 리스크 부각.
2. 주요 테마 / 트렌드
AI 추론 시대와 메모리 슈퍼사이클
연산(compute)이 아닌 메모리(memory)가 병목이라는 인식이 확산되며(Diamandis/Musk), 골드만삭스·JP모건·BofA·뉴스트리트 등 주요 IB가 일제히 SNDK·MU 목표주가를 상향. NAND TAM이 2025년 700억 달러에서 2027년 5,000억 달러로 급팽창한다는 전망이 공통적으로 제시됨.
NBM(신규 비즈니스 모델) 장기계약 구조의 재평가
샌디스크가 도입한 평균 4년 장기공급계약(NBM)이 최저가 보증 하에서도 GM 80%를 유지하게 해, 업계를 “3개월 단위 가격 가시성”에서 “4년 이상 확정 수익성” 체제로 전환시켰다는 서사가 골드만삭스·JP모건 리포트에서 반복. 이는 반도체 업종의 전통적 사이클성 디스카운트 해소(피크아웃 논란 해소, 밸류에이션 리레이팅) 논리로 이어짐.
HBF(고대역폭 플래시) & KV Cache
HBM(DRAM) 대체재로서 HBF가 부상하며 AI 추론 비용 절감의 핵심 기술로 부각. 2032년 AI 데이터센터 TAM(1.2ZB) 중 약 35%가 KV Cache 수요가 될 것이라는 전망도 제시됨.
실적 서프라이즈의 연쇄
티에스이(국내 반도체 장비/부품)와 앤트로픽(AI 소프트웨어) 모두 컨센서스를 크게 상회하는 실적을 발표, AI 밸류체인 전반에서 수요 확대가 실적으로 가시화되고 있음을 시사.
스마트머니의 포지셔닝
Situational Awareness 펀드(레오폴드 아셴브레너)가 SNDK·MU 비중을 절반 이상으로 집중하면서도 $NVDA·$SMH·$ORCL·$AVGO·$AMD에 대해서는 풋옵션 매수(방어적 헤지)를 취한 점이 눈에 띔 — 메모리/반도체 소부장 강세 vs 대형 AI 인프라주 단기 조정 우려가 공존.
지정학·공급망 리스크
미국 정부가 애플에 중국산 메모리 칩 구매 자제를 요구한 사실은 반도체 공급망의 정치화가 심화되고 있음을 보여줌.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 종목 |
|---|---|---|
| 지정학/공급망 | 美 정부가 애플에 중국산 메모리 칩 배제 요구, 무역·규제 리스크 확대 | 애플, 중국 메모리 업체 |
| 밸류에이션 과열 | SNDK·MU 목표주가 잇단 상향(공백 없는 연쇄 업그레이드)으로 컨센서스 기대치가 빠르게 높아지는 중 — 실적 미스 시 되돌림 위험 | $SNDK, $MU |
| 대형 AI 인프라주 헤지 포지션 | 스마트머니가 $NVDA, $SMH, $ORCL, $AVGO, $AMD에 풋 매수 — 단기 조정 베팅 신호 | $NVDA, $SMH, $ORCL, $AVGO, $AMD |
| 사이클 리스크 재발 가능성 | NBM 장기계약이 다수 논리의 근거이나, 미체결 물량(FY27 50%, FY28 33% 외)은 여전히 스팟 가격에 노출 | $SNDK, $MU |
기회 요인
| 기회 | 내용 | 관련 종목 |
|---|---|---|
| NAND TAM 급팽창 | CY25 700억 달러 → CY27 5,000억 달러 전망(JP모건), 하이퍼스케일러 KV Cache 수요가 핵심 동인 | $SNDK, $MU |
| 구조적 마진 개선(NBM) | 장기계약 기반 GM 80% 하방 방어, 밸류에이션 리레이팅(PER 6~7배 → 12~15배) 여력 | $SNDK, $MU |
| HBF/3D 매트릭스 메모리 콜옵션 | 차세대 메모리 기술이 아직 컨센서스·밸류에이션에 미반영된 잠재 업사이드 | $SNDK, $MU |
| AI 소프트웨어 매출 급증 | 앤트로픽 2분기 매출 14배 성장 + 첫 조정영업흑자, AI 상업화 가속의 실적 증거 | Anthropic(비상장) |
| 클라우드 인프라 수주 확대 | 네비우스 백로그 견조, 설비 증설 뒷받침 | $NBIS |
| 국내 반도체 장비주 실적 개선 | 티에스이 2Q 영업익 컨센서스 +23% 상회, 전년 대비 대폭 개선 | 티에스이(A131290) |
주요 기관 경고/분석 핵심 메시지
- 골드만삭스/JP모건 공통: SNDK의 NBM 계약 구조가 업계 표준을 “3개월 가격 가시성”에서 “4년 확정 수익성”으로 근본적으로 바꿔놓았으며, 이는 일시적 사이클 고점이 아닌 구조적 재편이라는 평가.
- BofA: 컨센서스가 여전히 마이크론을 전통적 “사이클 산업”으로 평가하며 FY30E 실적을 과소 반영(피크아웃 우려) — SNDK식 모델 적용 시 EPS 상방 +73% 가능하다는 반박 논리 제시.
- 뉴 스트리트: 마이크론이 매출원가 대비 주가 기준으로 여전히 저평가 상태이며, 2020년대 말 시총이 현재의 2~3배로 확대될 잠재력.
- WSJ/美 상무부: AI발 칩 공급난 속 공급망 재편 압박이 커지고 있어 메모리·반도체 밸류체인 전반에 정책 리스크로 작용할 수 있음.
4. 기타 메모
- 확인 필요: 골드만삭스·JP모건 리포트의 목표주가($2,200 vs $2,250)와 BofA의 EPS 추정 모델 간 세부 가정(가격 변동 유무, 비트 성장률) 차이를 원문 리포트로 교차 검증 필요.
- 특이점: 같은 날 동일 종목(SNDK, MU)에 대해 4개 IB(GS, JPM, BofA, New Street)가 연이어 강세 리포트를 발표 — 컨센서스 쏠림 및 뉴스 사이클상 의도적 타이밍(인베스터 데이 직후) 가능성 점검 필요.
- 특이점: Situational Awareness 13F에서 메모리 롱 vs 대형 AI 인프라주(엔비디아 등) 풋 헤지가 동시에 나타난 점 — 포지션의 논리(메모리 병목 vs GPU 밸류에이션 부담)를 후속 자료로 확인할 가치 있음.
- 다음 체크포인트: (1) 티에스이 반기보고서 원문 및 가이던스 확인, (2) 앤트로픽 IPO 관련 후속 보도, (3) 애플-중국산 메모리 관련 미 정부 후속 조치, (4) SNDK 실제 FY27/FY28 NBM 물량 계약 진행률.