Bornlupin 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 11
1. 핵심 뉴스 요약
-
📊 BofA, 네비우스($NBIS) 목표주가 $280→$310 상향, 투자의견 매수 유지
2Q26 매출이 전년 대비 454% 성장(컨센서스 430% 상회)하고 EBITDA마진 40.5%(컨센 27.8% 상회)를 기록. 단기 계약 확대로 투자금 회수기간이 2.5~3년에서 1년 10개월로 단축됐고, YE26 전력연결 800MW~1GW 가이던스도 재확인되며 부지 가동 지연 우려를 완화. -
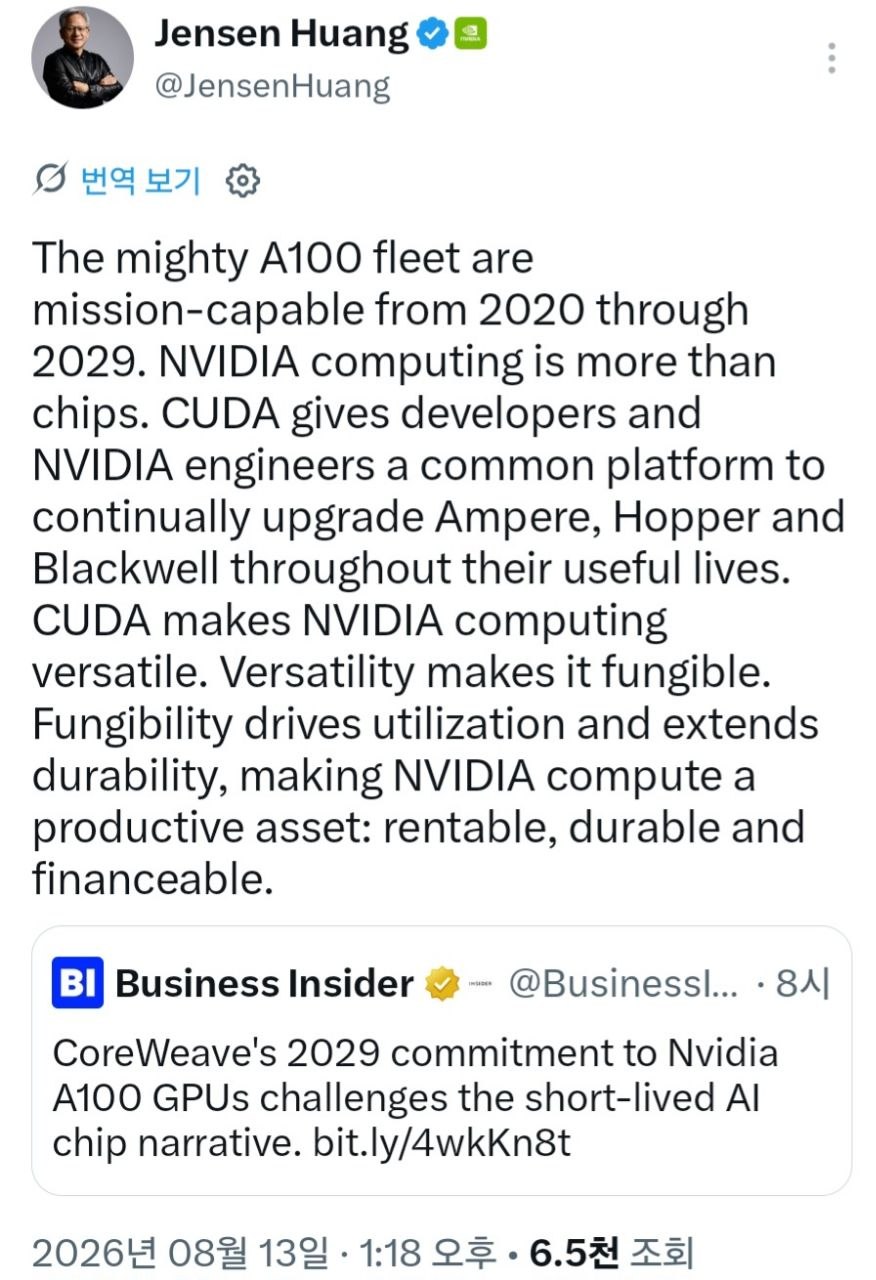
🖥️ 젠슨 황 엔비디아 CEO, “강력한 A100 인프라는 2029년까지 임무 수행 가능”
CUDA 기반 범용성이 GPU 자산의 대체가능성·가동률·수명을 높여 임대·금융조달이 가능한 생산적 자산으로 만든다고 발언. 코어위브가 2029년까지 A100을 계속 활용하겠다는 확약과 맞물려 ‘AI 칩 수명이 짧다’는 통념에 반박하는 메시지.
-
📊 샌디스크, FY2028~2030 재무모델 및 AI NAND 성장전략 발표
FY30까지 매출성장률 10%대 후반, 매출총이익률 ~80%, 조정 FCF마진 ~50% 목표 제시. 사업투자 후 잉여현금 100% 주주환원 계획을 밝혔고, HBF(고대역폭 플래시)를 AI 추론용 신성장 동력으로 강조. -
💰 Evercore ISI, 샌디스크($SNDK) 목표주가 $2,800, 투자의견 매수(Outperform)
인베스터데이 현장중계: NBM(신규 비즈니스모델) 계약 8건(총계약가치 939억 달러, RPO 911억 달러), 최저가격(floor) 기준으로도 매출총이익률 ~80% 확보 예상. HBF 고객샘플은 CY27 출하 전망. -
💰 Mizuho, 샌디스크($SNDK) 투자의견 Outperform, 목표주가 $1,900
FY28~30E 매출 CAGR 약 17.5%, FY30E 매출 $800억 이상 전망. $155억 규모 자사주매입 승인(유통주식 5~10%) 및 구글·메타·SK하이닉스·텐스토렌트와 HBF 컨소시엄 구성 소식. -
📰 메리츠증권, 북미 광통신 3사(Coherent·Lumentum·AAOI) 실적 리뷰
CPO/NPO 도입에 대한 고객 관심이 빠르게 확대 중이며, Scale-up CPO의 본격 변곡점은 CY2H27~2028년으로 3사 전망이 대체로 일치. 기존 800G·1.6T 수요가 공급을 상회하는 가운데 2028~2030년까지 이어지는 장기 수요 가시성도 확보. -
🖥️ (사진만 게시, 별도 본문 텍스트 없음)
-
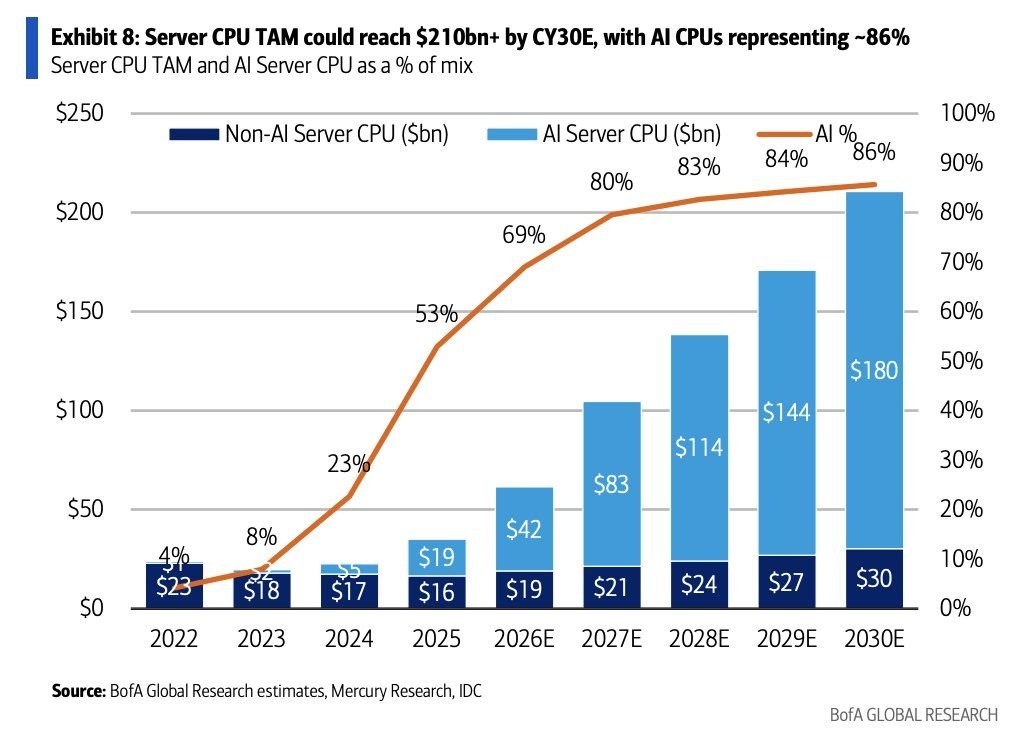
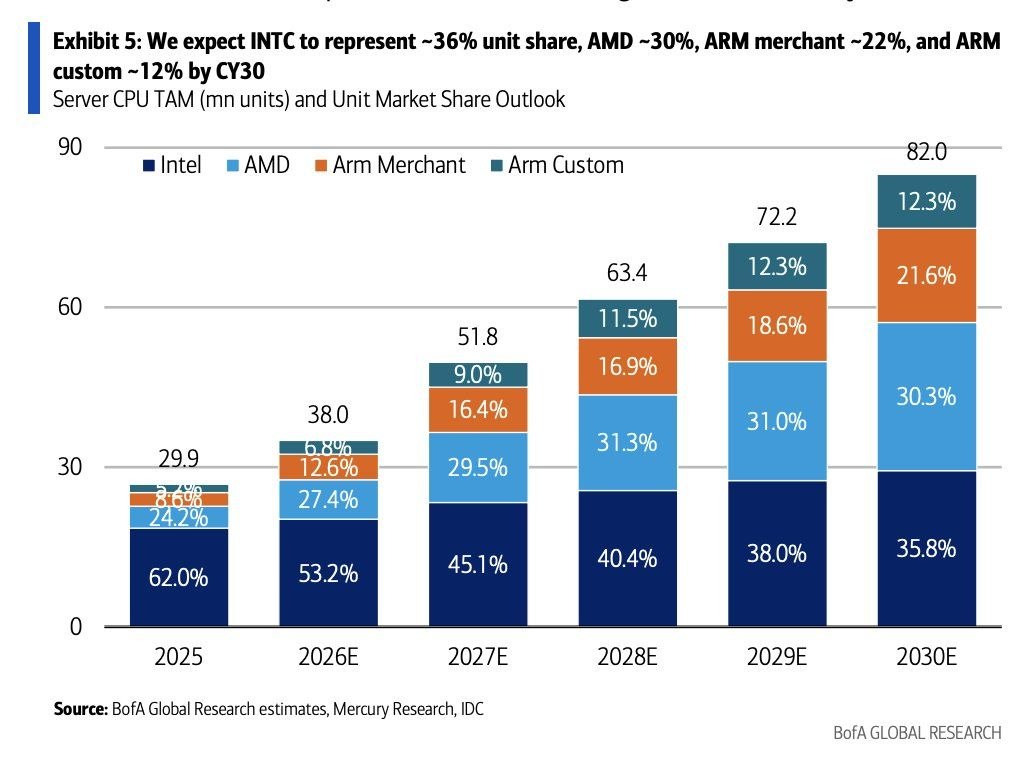
🖥️ BofA, 서버 CPU TAM 전망 — AI가 시장 재편 주도
서버 CPU TAM은 2025년 350억 달러에서 2030년 2,106억 달러로 확대 전망, AI서버 CPU 비중은 53%→86%로 급증. 수량 기준 점유율은 인텔 62.0%→35.8%로 축소, AMD·ARM(상용/커스텀)이 확대될 전망.
-
🏭 마이크론 벤처스, 2억 5,000만 달러 규모 ‘패러다임 펀드’ 출범
역대 최대 규모 펀드로 누적 약정자금 5억 5,000만 달러로 확대. 모델 아키텍처·컴퓨팅 인프라·엔터프라이즈 애플리케이션·피지컬 AI 4대 분야에 투자해 차세대 AI 인프라 기술을 선점할 계획. -
🖥️ CNBC, SK하이닉스 7,200억 달러 AI메모리 베팅 심층취재
HBM을 AI 시대 핵심 병목으로 규정하고 2034년까지 생산능력 약 3배 확대 계획. 메모리가 범용상품에서 고객 맞춤형 AI 부품으로 전환되는 흐름을 조명했으며, HBM 확대가 일반 D램 공급 감소·가격 상승으로 이어지는 구조적 변화를 설명. -
📈 유니트론텍(A142210), 2026년 반기보고서 공시
2Q26 매출 3,401억(1Q26 2,203억 대비 증가), 영업익 385억(1Q26 184억), 순이익 178억으로 최근 5개 분기 연속 실적 개선 흐름이 뚜렷.
2. 주요 테마 / 트렌드
AI 인프라 투자 슈퍼사이클 지속
Nebius의 Capex 상향(FY27 290억/FY28 310억 달러), SK하이닉스의 2034년까지 생산능력 3배 확대, 마이크론 벤처스 신규 펀드 출범 등 AI 인프라 전 영역에서 대규모 투자 확대가 동시다발적으로 확인됨.
메모리(HBM·NAND·HBF) 밸류체인 재평가
샌디스크에 대한 두 건의 매수 리포트(Evercore $2,800, Mizuho $1,900)와 SK하이닉스의 “메모리가 먼저 병목이 될 수 있다”는 시각이 공통적으로 부각. HBF가 구글·메타·SK하이닉스·텐스토렌트가 참여하는 컨소시엄으로 발전하며 새로운 성장축으로 떠오름.
광통신 Optics 전환 구조적 성장
800G → 1.6T → CPO/NPO로 이어지는 제품 믹스 고도화가 광통신 3사(Coherent·Lumentum·AAOI) 공통 메시지. 단기 주문이 아닌 2028~2030년까지의 장기계약·Capa 투자로 수요 가시성이 확장되고 있음.
장기계약을 통한 캐파 선점 경쟁
Nebius의 단기계약 가격전략, 샌디스크 NBM 8개 계약, SK하이닉스의 최대 5년 장기계약, 광통신 3사의 LTA(2030년 전후까지) 등 업체들이 장기계약으로 수요를 미리 확보하는 흐름이 반복적으로 등장.
주주환원 강화
샌디스크의 “잉여현금 100% 환원” 방침과 $155억 자사주매입 승인이 두 리포트에서 공통적으로 강조됨.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 부지 가동 지연 우려 | Nebius 바인랜드(뉴저지) 부지 가동 시점·실행에 대한 투자자 우려가 완전히 해소되지 않음 |
| NAND 가격 전망 괴리 | 시장은 2027E NAND 가격 15~20% 하락을 우려하나 Mizuho는 보합상승을 전망, 컨센서스와 리포트 간 시각차 존재 |
| CPU 시장 점유율 침식 | 인텔의 서버 CPU 수량 기준 점유율이 2025년 62.0%→2030년 35.8%로 급락 전망(BofA) |
| 경쟁사 증설·기술 리스크 | SK하이닉스도 삼성·마이크론의 증설, 중국 업체 추격, AI 가속기의 메모리 절감 기술을 자체 리스크 요인으로 언급 |
기회 요인
| 기회 | 내용 |
|---|---|
| HBF 신시장 개화 | HBM 대비 8~16배 용량·저비용 구조, 구글·메타·SK하이닉스·텐스토렌트 컨소시엄 결성, CY27 고객샘플 출하 예정 |
| AI서버 CPU TAM 확대 | 2025년 350억 달러→2030년 2,106억 달러, AI서버 비중 53%→86%로 급증(BofA) |
| CPO/NPO 광통신 업사이클 | Scale-up CPO 변곡점 CY2H27~2028년, 2028~2030년까지 이어지는 장기 수요 가시성 |
| AI 벤처 투자 확대 | 마이크론 벤처스 누적 약정자금 5.5억 달러로 확대, 초기단계 AI 인프라 스타트업 선점 |
주요 기관 경고/분석 핵심 메시지
- BofA: Nebius는 단기계약 중심 가격전략으로 단위 경제성이 개선 중이며, 서버 CPU 시장은 AI가 주도하는 구조적 재편(인텔 점유율 축소, AMD·ARM 확대) 국면에 진입.
- Evercore ISI / Mizuho: 샌디스크는 NBM 장기계약과 HBF 신사업을 기반으로 고수익성이 장기화될 것이며, 목표주가는 각각 $2,800·$1,900로 밸류에이션 방법론 차이가 존재하나 방향성(매수)은 일치.
- 메리츠증권: 광통신 업사이클은 단기 800G·1.6T 수요 확대를 넘어 AI 데이터센터 Optics 전환에 기반한 구조적 성장 국면이며, 시장 전망보다 장기화될 것으로 판단.
- SK하이닉스(CNBC 인터뷰 기반): AI 시대에는 메모리가 컴퓨팅보다 먼저 병목이 될 수 있으며, 이를 해결할 생산능력을 가진 기업이 가장 강한 가격 결정력을 가질 것이라는 시각.
4. 기타 메모
- 08:46에 게시된 사진(images/bornlupin/19708.jpg) 메시지는 별도 텍스트 설명이 없어 원문 확인이 필요함.
- Evercore ISI($2,800)와 Mizuho($1,900)의 샌디스크 목표주가 격차가 커, 두 리포트의 밸류에이션 방법론(배수 적용 기준 등) 비교 확인이 필요.
- 유니트론텍 공시는 예상치(컨센서스) 데이터가 없어(-), 시장 기대치 대비 서프라이즈 여부는 별도 확인 필요.
- 다음 체크포인트: ① SK하이닉스·샌디스크 HBF 고객샘플 CY27 출하 여부, ② Nebius 3분기 실적 및 바인랜드 부지 가동 진행상황, ③ 광통신 3사 CY2H27 Scale-up CPO 매출 발생 개시 여부.